
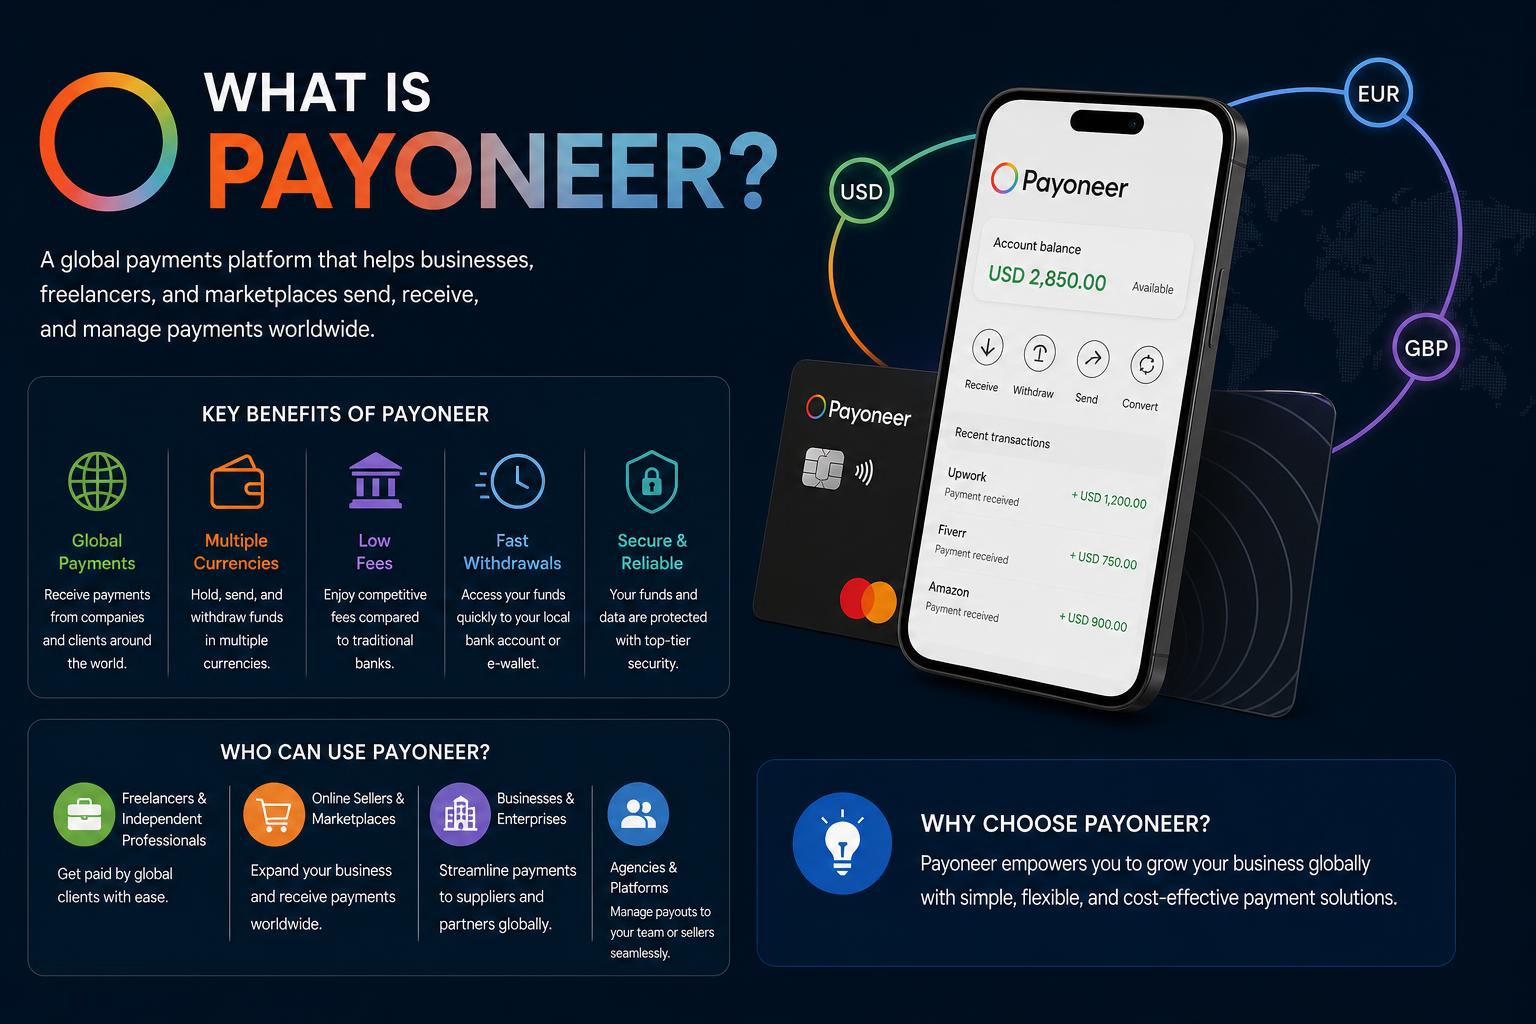
- Payoneer tilbyder alsidige finansielle løsninger til freelancere og virksomheder globalt, hvilket forenkler grænseoverskridende transaktioner og giver adgang til flere valutaer.
- Kontohavere kan benytte sig af funktioner som unikke modtagelseskonti i forskellige valutaer, øjeblikkelige overførsler til andre brugere og bekvemmeligheden ved globale betalingskort.
- Gebyrer, valutakurser og lokale markedsforhold påvirker den reelle verden af omkostninger og brugervenlighed og præsenterer både fordele og bemærkelsesværdige begrænsninger for forskellige brugertyper.
- Integrationer med populære freelanceplatforme og alternativer som GrabrFi ændrer landskabet for internationale betalinger, især for professionelle på vækstmarkeder.
Det kan ofte føles som en labyrint at navigere i internationale betalinger, især hvis du starter som freelancer eller opbygger en global virksomhed. Hvis du er landet her, er der stor sandsynlighed for, at du har set navnet Payoneer dukke op på platforme som Upwork, Fiverr, eller måske har du hørt om det fra kolleger, der arbejder med kunder i udlandet. Men hvad er Payoneer egentlig, hvorfor er det så populært i verdenen af grænseoverskridende betalinger – og endnu vigtigere – hvordan fungerer det hele egentlig?
Denne artikel gennemgår alt, hvad du behøver at vide om Payoneer: fra hvad det rent faktisk gør, hvordan du opretter og bruger din konto, til dets omkostninger, fordele, skjulte faldgruber og virkeligheden for brugere på markeder med høj efterspørgsel som Nigeria, Indien og andre steder. Uanset om du overvejer at åbne en konto eller bare ønsker en kortfattet og fuldstændig forklaring, finder du alle vinkler dækket lige her.
Mød Payoneer: Rygraden i global freelancefinansiering
Payoneer blev grundlagt helt tilbage i 2005 i New York City af Yuval Tal og udsprang af en lige så simpel som ambitiøs idé – at gøre global handel og freelancearbejde lige så nemt som at arbejde med en lokal bank. Gennem årene er det blevet mere end blot en betalingsudbyder; det er den foretrukne løsning for millioner af freelancere, e-handelssælgere, bureauer og virksomheder, der ønsker hurtig og pålidelig adgang til internationale midler i deres egen valuta.
I de senere år har Payoneer rejst over 265 millioner dollars, udvidet til over 4 millioner brugere og vokset til et børsnoteret selskab (NASDAQ: PAYO). Det opererer i over 190 lande, tilbyder tjenester i over 150 valutaer og har blandt sine partnere Airbnb, Upwork, Fiverr, Amazon, Rakuten og flere. Hvis du er professionel og bor uden for USA eller EU og arbejder med kunder over hele verden, er det næsten umuligt ikke at støde på Payoneer før eller siden.
Forstå kernen: Hvad er Payoneer, og hvordan fungerer det?
I bund og grund er Payoneer en global betalingsplatform, der er bygget til at løse frustrationen ved at blive betalt internationalt. Den fungerer som mellemmand mellem dig og dine kunder over hele verden og fjerner behovet for bankkonti i hvert eneste land, hvor du driver forretning.
Når du tilmelder dig, tildeler Payoneer dig unikke kontonumre – kaldet "modtagende konti" – for de vigtigste valutaer: USD, EUR, GBP, JPY og CAD er de fem store. Disse er teknisk set ikke dine egne bankkonti (de ejes af Payoneer), men for dine kunder eller forretningspartnere ser det ud og fungerer som en normal indenlandsk overførsel.
- En klient i USA kan for eksempel sende betalinger ved hjælp af standard ACH-overførsler, som om de betalte til en amerikansk konto.
- Europæiske kunder kan overføre SEPA-overførsler i euro; britiske partnere kan overføre GBP og så videre.
Alle indgående betalinger lander på din centrale Payoneer-konto, hvorfra du har fuld fleksibilitet i forhold til, hvad du skal gøre herefter. For professionelle og virksomheder, der opererer på tværs af forskellige regioner, er muligheden for at acceptere og sende penge i flere valutaer – uden friktion eller forvirring – ofte revolutionerende.
Sådan bruger du din Payoneer-saldo: Brug, hæv eller send?
Når dine penge ankommer til Payoneer, får du flere muligheder end med de fleste traditionelle bankkonti. Her er hvad du kan gøre:
- Lokal bankoverførsel: Du kan hæve din Payoneer-saldo (efter valutaveksling og gebyrer) direkte til din personlige eller virksomhedsbankkonto, næsten hvor som helst i verden. Behandlingstiden er normalt 1-3 hverdage, afhængigt af dit land og din bank.
- Payoneer Mastercard: Payoneer kan give dig et fysisk eller virtuelt betalingskort (Mastercard), som du kan bruge til onlinebetalinger, forretningsudgifter, hævninger i hæveautomater eller direkte ved salgsstedet. Fantastisk for digitale nomader eller fjernarbejdere – men bemærk, at hævninger fra hæveautomater ofte har betydelige gebyrer, så planlæg derefter.
- Overførsler til andre Payoneer-brugere: Hvis du arbejder i et team eller har brug for at betale en leverandør/kollega, der også har en Payoneer-konto, kan du sende penge med det samme og gratis i systemet. Denne peer-to-peer-funktionalitet er en af platformens mest værdsatte fordele for distribuerede teams.
Alle disse muligheder findes under ét centraliseret dashboard – både mobil og desktop – hvilket gør det nemt at holde styr på din freelance- eller virksomheds pengestrøm, uanset hvor i verden du befinder dig.
Superbrugere: Problemfri integration med globale platforme
Hvis der er ét område, hvor Payoneer virkelig skiller sig ud, er det deres dybe integration med internationale freelance- og markedspladsplatforme. Upwork, Fiverr, Amazon, Airbnb, Walmart Marketplace og mange andre e-handels- eller gigøkonomiske giganter giver dig mulighed for at forbinde din Payoneer-konto direkte til udbetalinger.
- Det betyder hurtigere og mere overkommelige betalinger sammenlignet med traditionelle bankoverførsler – nogle gange endda samme dag, afhængigt af platformen.
- Det reducerer også friktion for kunderne, da de ikke behøver at bekymre sig om papirarbejde i forbindelse med grænseoverskridende pengeoverførsler, bankkoder eller høje gebyrer fra formidlende banker.
For mange professionelle gør denne integration alene Payoneer til standardindstillingen for international freelancearbejde. Hvis du regelmæssigt tjener penge fra globale platforme, vil du mærke forskellen efter dine første par overførsler.
Payoneers gebyrstruktur: Hvad koster det egentlig?
Nu til det gyldne spørgsmål – hvor meget koster al denne bekvemmelighed egentlig? Payoneer er tydelig på nogle områder og lidt mere uigennemsigtig på andre, så lad os tale om det i praksis.
Modtagelse af betalinger
Hvis du modtager betaling via indenlandsk bankoverførsel til dine lokale modtagerkonti (USD/ACH, EUR/SEPA, GBP osv.), opkræver Payoneer intet gebyr for indgående betaling. Dette er et stort plus og placerer dem foran konkurrenter som PayPal i mange tilfælde.
Hvis din klient betaler dig via kreditkort, skal du dog forvente et behandlingsgebyr – typisk op til 3% af det samlede beløb. Dette matcher branchestandarder for behandling af transaktioner hos forhandlere, men det er stadig en omkostning, du bør overveje, hvis du fakturerer klienter direkte.
Udbetaling til lokale banker
Payoneers udbetalingsgebyrer varierer meget afhængigt af land og metode.
- Nogle lande opkræver et fast gebyr – normalt omkring 1.50 USD pr. udbetaling. Dette er smart, når man flytter store beløb, men kan æde op i mindre transaktioner.
- Andre regioner opkræver procentbaserede gebyrer, typisk mellem 1 % og 2 % pr. udbetaling.
- Visse valutaer kan have minimumsbeløb for udbetalinger, hvilket gør mikroudbetalinger umulige eller uøkonomiske.
Tjek altid Payoneer-prisoversigten for dit specifikke land, når du opretter din konto: officielle gebyroplysninger her.
Valutakonvertering og den "usynlige pris"
Hvor Payoneer (og ærligt talt de fleste globale tjenester som det) tjener en betydelig del af deres omsætning, er valutakursforskellen eller FX-avancen. Lad os sige, at du modtager dollars, men din lokale bank kun accepterer euro - den rente, Payoneer tilbyder, vil være dårligere end den reelle middelmarkedsrente (du får f.eks. 1-2 % mindre end markedsværdien).
Dette bliver et reelt problem, hvis du regelmæssigt modtager og konverterer store betalinger. Over tid hober disse skjulte gebyrer sig op og går ofte ubemærket hen for freelancere og små virksomheder, fordi fradragene er "indbygget" i konverteringsprocessen.
Inaktivitetsgebyr
Har du droppet freelance-travlheden i et år, eller bruger du kun Payoneer til lejlighedsvis arbejde? Hvis der ikke er nogen aktivitet (ingen indgående eller udgående transaktioner) i 12 måneder i træk, opkræver Payoneer et årligt inaktivitetsgebyr på 29.95 dollars. En mindre ulempe, men noget at huske på, hvis du ikke planlægger at holde kontoen aktiv året rundt.
Payoneer vs. PayPal: Hvornår skal du vælge hver af dem?
Dette er det klassiske opgør: Payoneer eller PayPal?
- Brug Payoneer, hvis du er en virksomhed eller freelancer, der konsekvent tjener betydelige summer fra udlandet. Du vil højst sandsynligt betale færre gebyrer, have bedre integration med freelanceplatforme og drage fordel af muligheder for flere valutaer, der giver dig mulighed for at holde, bruge eller konvertere penge, når og hvordan du vil.
- PayPal er derimod bedre egnet til transaktioner mellem personer, forbrugersalg og hurtige betalinger med indbygget køber-/sælgerbeskyttelse. Derfor er det så almindeligt på Etsy, til små e-handelssider, donationer eller blot at dele regninger.
Mange brugere holder faktisk begge konti aktive – Payoneer til deres primære freelance- eller forretningsindkomst og PayPal til alt andet. Denne hybride tilgang giver dig maksimal fleksibilitet og omkostningsbesparelser.
Hvor sikker er Payoneer?
Sikkerhed er en topprioritet, når man flytter penge globalt – og med rette. Payoneer er en reguleret finansiel servicevirksomhed, børsnoteret og har licenser på både det amerikanske og det europæiske marked.
- I USA opererer det som en registreret pengeservicevirksomhed.
- I Storbritannien er det reguleret af Financial Conduct Authority.
- For EØS-kunder er det behørigt licenseret af Irlands centralbank som et elektronisk pengeinstitut.
Her er hvad du skal vide: Din Payoneer-saldo er ikke en traditionel bankindbetaling, så den er muligvis ikke beskyttet af typiske indlånsforsikringsordninger (som FDIC for amerikanske banker). I det sjældne tilfælde af en Payoneer-konkurs vil dine midler ikke automatisk være dækket på samme måde som bankopsparinger.
På den teknologiske side implementerer Payoneer stærk kryptering, tofaktorgodkendelse og branchestandardiseret svindelovervågning. Der er ikke rapporteret om større hacks eller systemiske brud, men som altid inden for fintech skal du være opmærksom på phishing, holde din konto sikker og overvåge e-mails/advarsler for mistænkelig aktivitet.
Skatteoverholdelse og indberetning
Hjælper Payoneer med skatteindberetning? Ja, til en vis grad. Ligesom alle legitime finansielle platforme overholder Payoneer internationale finansielle regler såsom CRS (Common Reporting Standard) og FATCA (for amerikanske statsborgere). Din kontoaktivitet kan blive rapporteret til skattemyndighederne i relevante jurisdiktioner.
Dette vil ikke automatisk betale din skat for dig, men det betyder, at transaktioner kan være synlige for dit hjemlige skattekontor. Opbevar altid dine egne optegnelser, og kontakt en lokal specialist for at få rådgivning.
Vigtigste ulemper og begrænsninger
Intet produkt er perfekt, og selv med Payoneers fordele er der stadig nogle ulemper. Her er de ulemper, som oftest rapporteres af seriøse brugere:
- Valutakurspåslag kan i al hemmelighed hobe sig op, især hvis du ofte flytter og konverterer store beløb. Dette er en stille afløbseffekt, der er let at overse, indtil du har regnet det ud.
- Du får ikke en rigtig bankkonto – kun en modtagerkonto. Det betyder ingen indlånsgaranti, færre traditionelle bankfunktioner og lejlighedsvis besvær, hvis en klient eller markedsplads insisterer på "rigtige" bankoplysninger.
- Ingen fleksibilitet i valutavekslingstidspunktet. Payoneer bestemmer, hvornår og med hvilken kurs dine penge konverteres, når du hæver, hvilket kan være en ulempe for dig, hvis kurserne er ugunstige.
- Kompleksitet for brugere i lande med ustabile valutaer eller restriktive banklove (såsom Nigeria, Argentina, visse dele af Asien), hvor Payoneers officielle kurser ikke altid afspejler parallelle/sorte markedskurser.
Hvis du vokser fra disse begrænsninger – f.eks. hvis din freelancevirksomhed bliver til en virksomhed, eller hvis du har brug for strammere kontrol over valutakurser – finder du alternativer som GrabrFi (se nedenfor) eller endda lokale fintech-løsninger, der kommer på banen.
Nye alternativer: Fokus på GrabrFi
Et af de nyeste og mest relevante Playoneer-alternativer, især for globale professionelle, der primært fakturerer i USD, er GrabrFi. GrabrFi tilbyder en rigtig amerikansk bankkonto – ikke bare en "modtagende" konto – komplet med konto- og routingnumre, FDIC-forsikring og muligheden for at holde dine penge i USD, så længe du vil.
- Dette muliggør meget enklere betalinger for amerikanske kunder, eliminerer friktion omkring "virtuelle" kontonumre og tilbyder problemfri kompatibilitet med de fleste amerikanske finansielle tjenester og apps.
- Det store salgsargument er valutakontrol: du bestemmer præcis hvornår (og om) du vil konvertere dine dollars til din lokale valuta, uanset om det er i banken, ved hjælp af stablecoins eller på andre måder, hvilket potentielt giver dig en bedre valutahandel end det, Payoneer tilbyder som standard.
- GrabrFi-debetkortet er et ægte, amerikansk udstedt kort – bedre accepteret globalt til online- og offlinekøb.
Denne løsning er ideel, hvis din virksomhed er USD-centreret, du arbejder med amerikanske virksomheder, eller du er baseret i lande med ustabile valutaer. Hold dog din Payoneer aktiv, hvis du er meget afhængig af platformudbetalinger, der kun integrerer med Payoneer (som visse Upwork- eller Fiverr-kontrakter).
Payoneer for nigerianske freelancere og virksomheder: Realiteter og hacks
Nigeria er et massivt marked for Payoneer, ikke mindst fordi den lokale valutas volatilitet gør det nødvendigt for mange freelancere og virksomheder at holde USD. Med hundredtusindvis af aktive brugere betragtes Payoneer som en essentiel professionel infrastruktur for softwareingeniører, designere, virtuelle assistenter og e-handelschefer, der ønsker at beskytte deres indtjening mod den svingende Naira.
Når du modtager penge på din Payoneer-saldo, får du to reelle fordele:
- Du kan opbevare midler i USD og kun konvertere til Naira, når det passer dig bedst (inden for systemets grænser).
- Det er nemmere at få internationale kunder (især i USA) til at betale dig, da Payoneer giver dem velkendte kontonumre til indenlandske overførsler.
Men – og det er afgørende – de officielle NGN/USD-konverteringskurser, der anvendes af Payoneer, vil næsten altid afspejle centralbankens (CBN) satser, ikke den parallelle/sorte markedskurs, der anvendes af mange virksomheder. Forskellen mellem disse kan være betydelig, hvilket betyder, at hævning af penge "officielt" efterlader en god del på bordet i forhold til andre kanaler. Nogle brugere omgår dette ved at holde USD-saldi og konvertere selektivt eller bruge tredjeparts lokale fintechs til at opnå bedre konverteringsværdi (tjek altid, at disse er legitime for at undgå kontoindefrysning eller -udelukkelse).
Payoneer til Indien, Filippinerne og andre vigtige markeder
Indien: Efter nogle regulatoriske problemer (tjenesterne blev kortvarigt stoppet i 2011, genlanceret i 2016 via IndusInd Bank), bruges Payoneer nu i vid udstrækning blandt freelancere, bureauer og eksportfokuserede SMV'er. Virksomheden leverer digitale FIRC-certifikater, så du problemfrit kan opfylde compliance-krav for udenlandske indgående betalinger.
Filippinerne: Siden 2009 har Payoneer været en favorit blandt filippinske freelancere, callcentermedarbejdere og digitale professionelle, der arbejder med kunder i USA/EU. Problemfri udbetalinger til lokale banker eller direkte betaling via Mastercard er fortsat en stor fordel.
Andre markeder: Payoneer er vokset til et netværk, hvis rygrad strækker sig fra Sydamerika (takket være partnerskaber med e-handelssider som Linio) til Europa (efter at have flyttet sin europæiske base fra Gibraltar til Irland efter Brexit) og i hele Asien (integreret med Sydkoreas EC21 og ekspanderet til Seoul og London med lokale kontorer og partnerskaber). Resultatet er bred tilgængelighed for internationale fagfolk næsten overalt undtagen i de strengest sanktionerede områder (f.eks. Iran, Nordkorea, Syrien).
Payoneers mobilapp: Administration af penge på farten
For dem, der ønsker at kontrollere deres forretningsbetalinger hvor som helst, tilbyder Payoneer en robust mobilapp-oplevelse, der er tilgængelig i Google Play og App Store. Appen giver mulighed for problemfri pengehåndtering: du kan gennemgå saldi, modtage internationale overførsler, veksle valutaer og gennemgå udgående betalinger eller korttransaktioner i realtid.
Vigtige mobilfunktioner inkluderer:
- Oversigt over alle multivaluta-saldi
- Mulighed for at iværksætte udbetalinger og overførsler mellem konti
- Adgang til kundesupport døgnet rundt på over 20 sprog
Dette passer til både freelancere, digitale nomader og virksomhedsejere, der ønsker at overvåge deres pengestrømme på farten.
Kundeservice og support
Payoneer tilbyder flersproget support, som kan nås via telefon, e-mail, livechat og gennem deres hjælpekanaler – såsom deres officielle LinkedIn-hjælpeside og dedikerede klageportal. De fleste almindelige anmodninger besvares hurtigt, men som med alle store fintech-virksomheder er der historier om afmatninger eller kontogennemgange. Sørg for, at din dokumentation altid er opdateret, og reager hurtigt på eventuelle anmodninger om verifikation for at holde tingene gnidningsfrie.
Ofte stillede spørgsmål om Payoneer
Hvad skal jeg give mine kunder for at få betalt via Payoneer?
Det afhænger af, hvem der betaler dig. Hvis din klient bruger Payoneer, skal de blot bruge din registrerede e-mailadresse. Hvis de ikke er en Payoneer-virksomhed, skal du give dem de unikke bankkontooplysninger, som Payoneer tildeler dig (USD-kontonummer og routing, EUR IBAN osv.). For fakturabetalinger skal du blot bruge Payoneer-funktionen til at anmode om betaling, så klienterne kan betale, som de vil – Payoneer håndterer resten.
Hvor hurtigt ankommer mine betalinger?
Bankoverførsler (via modtagende konto) vises typisk på din konto inden for 1-3 hverdage. Betalinger fra andre Payoneer-brugere er næsten øjeblikkelige. Udbetalinger fra markedspladsen afhænger af platformens tidsplan, men de fleste behandles inden for 1-2 hverdage efter frigivelse af pengene.
Kan jeg bruge Payoneer til personlige, ikke-erhvervsmæssige betalinger?
Teknisk set nej. Payoneer er beregnet til forretningsrelaterede overførsler – brug af det til personlige pengeoverførsler, donationer eller andre ikke-forretningsmæssige peer-to-peer-formål er uden for deres vilkår og kan føre til kontoproblemer.
Er Payoneer tilgængelig i mit land?
Payoneer er til stede i over 190 lande, men et par stykker er begrænset på grund af internationale sanktioner (tænk på Cuba, Iran, Nordkorea, Syrien osv.). Den bedste fremgangsmåde er at starte tilmeldingsprocessen og tjekke din aktuelle berettigelse under din ansøgning.
Opkræver Payoneer et månedligt gebyr?
Ingen månedlige gebyrer for aktive konti. Det eneste tilbagevendende gebyr er det årlige inaktivitetsgebyr på 29.95 USD, hvis du lader din konto være inaktiv i hele 12 måneder.
Kan jeg have mere end én konto?
Nej, kun én personlig Payoneer-konto pr. person er tilladt. Virksomheder kan åbne separate virksomhedskonti, men personer, der forsøger at snige sig ind med dubletter, kan få alle konti suspenderet.
Ekstra fordele og funktioner
Payoneer hjælper dig ikke kun med at få udbetalt penge – de tilbyder også værktøjer til virksomhedsledelse:
- Nemme udbetalinger til leverandører og entreprenører i mere end 200 lande
- Tilbud om driftskapital til e-handelsplatforme som Amazon/Walmart
- Sælgerspecifikke funktioner, såsom integrerede momsbetalinger og administration af kontoer i flere valutaer
Dette er især værdifuldt for skalerende virksomheder, der ønsker at centralisere internationale operationer og holde administrationen på et minimum.
Hvem bør bruge Payoneer?
Hvis du er freelancer, fjernarbejder, e-handelssælger eller driver forretning med internationale kunder, er Payoneer en førsteklasses løsning til at forenkle betalinger og reducere friktion med udenlandske partnere. Men hvis du har brug for komplette traditionelle banktjenester, indlånsforsikring, eller du er meget følsom over for valutakurser, kan du overveje at parre det med en rigtig USD/EUR/GBP-bankkonto eller bruge en kombination af Payoneer og nyere alternativer som GrabrFi.
For de fleste professionelle i vækstmarkeder giver brugen af både Payoneer og lokale løsninger dem mulighed for at få det bedste fra begge verdener – øjeblikkelig adgang til stabile udenlandske valutaer og muligheden for at optimere konvertering eller geninvestere indkomst, uanset hvor i verden du befinder dig.
I det hastigt udviklende freelance- og fintech-univers er det ofte den bedste strategi at holde din arbejdsgang fleksibel, diversificeret og informeret for at maksimere din indkomst og økonomiske sikkerhed, mens du opbygger din globale forretning.